2026年9月18日、日本銀行は金融政策決定会合を開き、政策金利を1.0%程度から1.25%程度へ引き上げることを決定しました。
政策金利が1%を超える「金利のある世界」が本格化し、預金や住宅ローン、企業の資金調達にも影響が広がり始めています。
一般的に、利上げは円高や株安につながりやすい政策です。
ところが、今回の発表後は円安と株高が進みました。
9月18日のドル円は一時157円台まで上昇し、日経平均株価は前日比882円70銭高の6万5,018円95銭で取引を終えています。
なぜ、日銀が金利を引き上げたにもかかわらず、円安と株高が進んだのでしょうか。
その背景には、今回の利上げが市場に予想されていたことや、政策委員2人が利上げに反対したこと、今後の利上げペースに対する不透明感があります。
本記事では、2026年9月の日銀金融政策決定会合で決まった内容を整理しながら、円相場や株価、預金、住宅ローン、物価への影響を分かりやすく解説します。
日銀が政策金利を1.25%へ引き上げ
2026年9月18日、日本銀行は金融政策決定会合において、政策金利を1.0%程度から1.25%程度へ引き上げることを決定しました。
利上げ幅は0.25%で、新しい政策金利は9月24日から適用されます。
日銀は今回の利上げについて、物価上昇率が目標とする2%に近づいていることや、円安、原油高、賃金上昇による物価の上振れリスクを踏まえた判断だと説明しています。
一方、政策委員9人のうち2人が利上げに反対しました。
全員一致ではなかったこと
から、今後の利上げペースについては慎重な見方も残っています。
まずは、今回の日銀金融政策決定会合で決まった内容を確認していきましょう。
政策金利は1.0%から1.25%へ
日銀は、政策金利に当たる無担保コールレート翌日物の誘導目標を、これまでの1.0%程度から1.25%程度へ引き上げました。
政策金利とは、中央銀行が景気や物価を調整するために設定する金利です。
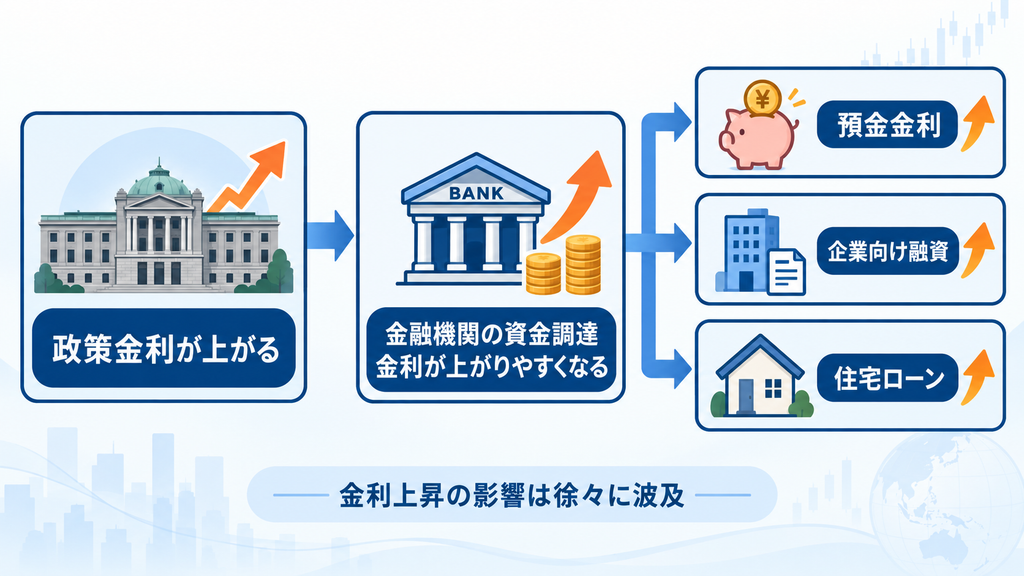
政策金利が上がると、金融機関が資金を調達する際の金利も上がりやすくなります。
その影響は、銀行の預金金利や企業向け融資、住宅ローンなどへ徐々に波及していきます。
今回の変更に伴い、金融機関が日銀から資金を借りる際の基準貸付利率も1.5%へ引き上げられました。
政策金利が1.25%まで上昇したことで、日本は長く続いた超低金利政策から、「金利のある世界」へさらに踏み込んだことになります。
ただし、日銀は利上げ後も日本の金融環境は緩和的な状態にあると判断しています。
物価上昇率を考慮した実質金利は依然として低く、企業への貸し出しも積極的に行われているためです。
そのため、今回の利上げは景気を急激に冷やすための金融引き締めではなく、これまでの金融緩和を段階的に調整する措置と位置付けられます。
9人中2人が利上げに反対
今回の利上げは、政策委員9人のうち7人の賛成によって決定されました。
一方、浅田統一郎委員と佐藤綾野委員の2人は、政策金利の据え置きを主張して利上げに反対しています。
浅田委員は、生鮮食品を除く消費者物価指数の上昇率が依然として2%を下回っていることや、日本経済が必ずしも力強い状態ではないことを反対理由として挙げました。
佐藤委員も、経済や物価がこれまでと比べて大きく加速しているわけではなく、このタイミングでの利上げは適切ではないと判断しています。
つまり、日銀内でも「物価上昇に備えて早めに利上げするべきだ」という意見と、「景気や消費への影響を確認してから判断するべきだ」という意見に分かれたことになります。
今回の利上げ自体は市場で予想されていましたが、2人の反対票が出たことで、金融市場では今後の追加利上げが慎重に進められる可能性が意識されました。
通常、利上げは円を買う材料になります。
しかし、今回の発表後に円安が進んだ背景には、利上げが事前に織り込まれていたことに加え、反対票によって今後の利上げペースに対する不透明感が強まったことがあるのです。
日銀が追加利上げを決めた3つの理由
日銀が今回の追加利上げを決めた理由は、大きく3つに分けられます。
1.基調的な物価上昇率が2%に近づいている
1つ目は、一時的な要因を除いた基調的な物価上昇率が、日銀の目標とする2%に近づいていることです。
生鮮食品を除く消費者物価指数の上昇率は足元で1%台後半ですが、日銀は企業の価格設定や中長期的な物価予想を含めて判断しています。
日銀は、2026年度後半以降、原油高や円安、半導体価格の上昇などによって、消費者物価の上昇率が2%を明確に上回る可能性があると予想しました。
物価が上がり過ぎてから金利を引き上げると、急激な金融引き締めが必要になる可能性があります。
そのため、物価上昇が本格化する前に政策金利を引き上げ、インフレの上振れを抑えようとしたと考えられるのです。
2.賃金と販売価格がともに上昇している
2つ目は、賃金上昇を商品やサービスの価格へ転嫁する動きが続いていることです。
企業にとって、人件費や原材料費、物流費の上昇を自社だけで吸収し続けるのは困難です。
そのため、賃金や仕入れ価格が上昇すると、商品やサービスの販売価格も引き上げられやすくなります。
日銀は、企業間取引で生じた価格上昇圧力が、消費者向けの商品やサービスにも波及し始めていると指摘しました。
さらに、円安による輸入価格の上昇や、中東情勢を背景とした原油高、AI関連需要の拡大による半導体価格の上昇も、物価を押し上げる要因になっています。
このまま賃金と物価が相互に上昇する状態が続けば、物価上昇率が2%を超えて定着する可能性があります。
こうした物価の上振れリスクを抑えることも、追加利上げを決めた理由の一つです。
3.利上げ後も金融環境は緩和的と判断した
3つ目は、政策金利を1.25%へ引き上げても、日本経済を支える緩和的な金融環境は維持されると判断したことです。
日銀は、日本経済について、中東情勢の影響による弱さは一部に見られるものの、全体としては緩やかに回復していると評価しています。
グローバルなAI関連需要の増加や雇用・所得環境の改善、政府の経済対策なども、今後の景気を支える要因です。
また、物価上昇率を差し引いた実質金利は依然として低く、企業や個人が資金を借りにくい状態にはなっていません。
日銀は、0.25%の追加利上げであれば、景気を大きく悪化させずに物価上昇へ対応できると判断したと考えられます。
今回の決定は、物価上昇を止めるために急激な金融引き締めを行うものではありません。
景気や物価の状況を確認しながら、金融緩和の度合いを少しずつ調整していく政策です。
日銀は今後についても、経済・物価・金融情勢に応じて政策金利を引き上げる方針を示しています。ただし、利上げの時期やペースは決まっておらず、円相場や原油価格、賃金、消費動向などを確認しながら判断される見通しです。
利上げしたのに円安が進んだのはなぜ?
一般的に、中央銀行が政策金利を引き上げると、その国の通貨は買われやすくなります。
金利が高い通貨で資産を運用すれば、より多くの利息を受け取れる可能性があるためです。
今回の日銀の利上げでも、本来であれば円が買われ、ドル円は円高方向へ動くことが予想されていました。
しかし、実際には反対の動きとなったのです。
日銀が政策金利を1.25%へ引き上げると発表したあと、ドル円は1ドル=156円台から一時158.05円まで上昇しました。
ドル円は数字が上がるほど円の価値が下がるため、日銀が利上げしたにもかかわらず円安が進んだことになります。
9月23日時点でもドル円は157円台で推移しており、利上げ発表前より円安の水準が続いています。
このような値動きになった主な理由は、今回の利上げが市場に予想されていたこと、2人の政策委員が利上げに反対したこと、日米の金利差が依然として大きいことの3つです。
0.25%の利上げが事前に織り込まれていた
1つ目の理由は、日銀による0.25%の利上げが金融市場で事前に予想されていたことです。
為替相場は、政策変更が正式に発表された瞬間だけでなく、将来起こると予想される材料を先回りして価格へ反映します。
日銀が政策金利を1.0%から1.25%へ引き上げるとの見方は、金融政策決定会合の前から広がっていました。
そのため、実際に利上げが発表されても、市場参加者にとって大きな驚きにはなかったのです。
それ以外にも、利上げを期待して事前に円を買っていた投資家が、発表後に利益を確定するため円を売った可能性もあります。
このように、予想されていた材料が正式に発表されたあと、それまでの値動きと反対方向へ相場が動く現象は「材料出尽くし」と呼ばれます。
為替市場では、政策金利の変更そのものより、市場予想と実際の発表内容にどれだけ差があったかが重視されるのです。
今回の0.25%の利上げは市場予想の範囲内だったため、新たに円を買う材料としては弱かったと考えられます。
2人の反対票で追加利上げ観測が後退した
2つ目の理由は、政策委員9人のうち2人が今回の利上げに反対したことです。
日銀の利上げは7対2の賛成多数で決まりました。
利上げそのものは決定されましたが、全員一致ではなかったことで、日銀内部にも追加利上げへ慎重な意見があることが明らかになっています。
浅田統一郎委員は、消費者物価の上昇率が2%を下回っていることや、日本経済が必ずしも力強い状態ではないことを理由に据え置きを主張しました。
佐藤綾野委員も、経済や物価がこれまでと比べて大きく加速しているわけではなく、このタイミングでの利上げは適切ではないと判断しています。
日銀は、経済や物価の状況に応じて今後も政策金利を引き上げる方針を示しました。
しかし、2人の反対票が出たことで、市場では「今後の利上げが想定よりゆっくり進むのではないか」という見方が広がりました。
為替市場は、現在の金利だけでなく、今後どこまで金利が上がるかも織り込んで動きます。
今回の利上げで政策金利が1.25%になっても、その後の利上げペースが遅いと判断されれば、積極的に円を買う動きにはつながりにくくなります。
その結果、利上げ発表後に円が売られ、ドル円は一時158円台まで上昇しました。
日米の金利差は依然として大きい
3つ目の理由は、日銀が利上げしても、日米の政策金利には依然として大きな差があることです。
米連邦準備制度理事会(FRB)は、日銀会合の2日前に当たる2026年9月16日、政策金利を0.25%引き上げました。
これにより、米国の政策金利は3.75~4.00%となっています。
一方、日本の政策金利は1.25%です。
日銀が追加利上げを実施しても、日米の政策金利には約2.5~2.75%の差があります。
| 中央銀行 | 政策金利 |
|---|---|
| 日本銀行 | 1.25%程度 |
| FRB | 3.75~4.00% |
| 日米金利差 | 約2.5~2.75% |
米国ではインフレ率が高い状態が続いており、FRBは追加利上げの可能性も示しています。
米国の金利が日本より高い状態が続けば、低金利の円を売って高金利のドルを保有しようとする動きが発生しやすくなります。
つまり、日銀が0.25%利上げしても、同じ時期にFRBも0.25%利上げしたため、日米金利差はほとんど縮まりませんでした。
さらに、米国が今後も利上げを続けるとの見方が強まれば、ドルが買われやすい状況は続きます。
今回の円安は、日銀の政策だけで起きたものではありません。
日本の利上げが市場予想の範囲内だった一方、米国がインフレ抑制に向けて強い姿勢を示したことで、ドルの相対的な魅力が維持されたことも影響しています。
このように、利上げを実施すれば必ず円高になるわけではありません。
為替相場は、利上げが市場に予想されていたか、今後も追加利上げが続くのか、海外との金利差が縮小するのかといった複数の要因によって動きます。
今回の日銀の利上げでは、政策金利が1.25%へ上昇した事実よりも、2人の反対票や今後の利上げペース、米国の高金利が意識されました。
その結果、日銀の利上げ後も円高には向かわず、157円台を中心とした円安水準が続いています。
出典:
日銀の利上げが株価に与えた影響
一般的に、中央銀行による利上げは株価の下落要因になりやすいとされています。
金利が上がると企業の借入負担が増え、設備投資や事業拡大が抑えられる可能性があるためです。
また、預金や債券の利回りが上がれば、株式から比較的安全な金融商品へ資金を移す投資家も増えます。
しかし、2026年9月の日銀利上げ後は、日経平均株価が大きく上昇しました。
今回の利上げは事前に予想されていたため、金融市場では悪材料として受け止められなかったのです。
さらに、米国市場における半導体株の上昇や、利上げ後も続いた円安が日本株を押し上げています。
ただし、利上げがすべての企業に同じ影響を与えるわけではありません。
銀行や保険会社には追い風になりやすい一方、不動産会社や借入金の多い企業には負担となる可能性があります。
日経平均は882円高の6万5,018円
日銀が追加利上げを発表した2026年9月18日、日経平均株価は前日比882円70銭高の6万5,018円95銭で取引を終えました。
上昇率は約1.38%となり、終値で6万5,000円台を回復しています。
日銀の発表後には上げ幅が一時1,300円を超え、日経平均は6万5,436円57銭まで上昇しました。
利上げにもかかわらず株価が上昇した理由の一つは、0.25%の利上げが市場で事前に予想されていたことです。
市場予想を上回る大幅な利上げではなかったため、「想定されていた金融政策を確認した」という受け止め方が広がりました。
政策をめぐる不透明感が解消されたことで、発表後に買い戻しが入ったと考えられます。
さらに、前日の米国市場でハイテク株が上昇したことを受け、日本でもAI・半導体関連株が買われました。
日銀の利上げ後に円安が進んだことも、海外売上比率の高い輸出企業にはプラス材料です。
円安になると、海外で得た売上や利益を円へ換算した際の金額が増えやすくなります。
ただし、日経平均が882円上昇したからといって、日本株全体が一様に上昇したわけではありません。
9月18日の東証プライム市場では、値下がりした銘柄の割合が値上がりした銘柄の割合を上回りました。
日経平均は一部の値がさ株の動きに影響されやすいため、半導体やAI関連の大型株が指数全体を押し上げた面があります。
今回の株高は、日銀の利上げだけでなく、米国株の上昇、半導体関連株への買い、円安などが重なった結果と考える必要があります。
銀行・保険株には追い風になりやすい
日銀の利上げは、銀行や保険会社などの金融株にとって追い風になりやすい材料です。
銀行は、預金などで集めた資金を企業や個人へ貸し出し、預金金利と貸出金利の差から利益を得ています。
金利が上昇すると、住宅ローンや企業向け融資などの貸出金利も上がりやすくなります。
預金金利も引き上げられますが、貸出金利の上昇によって利ざやが拡大すれば、銀行の収益改善につながる可能性があります。
実際に三菱UFJ銀行やみずほ銀行は、日銀会合後に短期プライムレートを2.375%から2.625%へ引き上げると発表しました。
短期プライムレートは、銀行が信用力の高い企業へ短期間の融資を行う際の基準となる金利です。
この金利が上がれば、企業向け融資や住宅ローンなどの貸出金利にも影響が広がります。
保険会社にとっても、金利上昇は運用環境の改善につながります。
生命保険会社や損害保険会社は、保険料として預かった資金の一部を国債や社債などで運用しています。市場金利が上昇すれば、これまでより高い利回りで債券を購入できるため、将来的な運用収益の増加が期待できます。
ただし、利上げが必ず銀行・保険株の上昇につながるわけではありません。
急激な金利上昇によって景気が悪化すれば、融資先企業の業績悪化や貸し倒れが増える可能性があります。また、金利上昇時には既に保有している債券の価格が下がり、含み損が発生する場合もあります。
金融株を判断する際は、利上げの有無だけでなく、今後の景気や貸出需要、保有債券の状況まで確認することが重要です。
不動産・成長株・借入金の多い企業には注意
利上げは、不動産会社や成長株、借入金の多い企業にとって負担になる可能性があります。
不動産会社は、土地や建物の取得、開発、建設などに多額の資金を必要とします。
銀行からの借入金が多い企業では、貸出金利が上がると利息の支払額が増えます。
資金調達コストが上昇すれば、新しい物件の取得や開発計画を見直さなければならない場合もあります。
個人の住宅ローン金利が上がり、住宅を購入する人が減少すれば、マンションや戸建て住宅の販売にも影響するでしょう。
将来の成長を期待されている成長株にも注意が必要です。
成長株は、現在の利益よりも数年後の利益や事業拡大への期待をもとに評価される傾向があります。
金利が上昇すると、将来得られる利益を現在の価値へ換算した金額が小さくなるため、理論上は株価の評価が下がりやすくなります。
また、預金や債券の利回りが上昇すれば、投資家が値動きの大きい成長株を保有する必要性も低下します。
製造業や小売業などでも、借入金の割合が高い企業は利払い負担の増加に注意が必要です。
一方、借入金を固定金利で調達している企業や、金利上昇分を商品価格へ転嫁できる企業への影響は限定的になる可能性があります。
利上げ局面で株式を選ぶ際は、業種だけで判断するのではなく、企業の借入金額、固定・変動金利の割合、営業利益に対する利息負担などを確認することが大切です。
日銀の利上げが生活に与える影響
日銀の政策金利引き上げは、金融市場だけの話ではありません。
銀行の預金金利や住宅ローン、物価、企業の借入金利を通じて、私たちの生活にも影響します。
利上げは、預金を持っている人にとっては受け取れる利息が増えるメリットがあります。
一方、変動金利型の住宅ローンを利用している人や、融資を受けている企業にとっては、利息負担が増える可能性があります。
| 対象 | 主な影響 |
|---|---|
| 普通預金・定期預金 | 受け取れる利息が増えやすい |
| 変動金利型住宅ローン | 金利や利息負担が増える可能性 |
| 食品・エネルギー価格 | 円安が続けば下がりにくい |
| 企業向け融資 | 借入金利と利払い負担が増えやすい |
それぞれの影響を詳しく確認していきましょう。
普通預金や定期預金の金利が上がる
利上げによる生活面のメリットは、銀行へ預けたお金に付く利息が増えることです。
日銀が政策金利を引き上げると、金融機関同士で資金をやり取りする際の金利も上がります。
銀行は預金を集める必要があるため、政策金利や市場金利の上昇に合わせて、普通預金や定期預金の金利を引き上げる傾向があります。
三菱UFJ銀行とみずほ銀行は、2026年11月2日から円普通預金金利を年0.40%から年0.50%へ引き上げると発表しました。
たとえば、100万円を1年間預けた場合の税引前利息は、次のようになります。
| 普通預金金利 | 100万円を1年間預けた場合の税引前利息 |
|---|---|
| 年0.40% | 約4,000円 |
| 年0.50% | 約5,000円 |
| 増加額 | 約1,000円 |
実際の受取額からは税金が差し引かれ、預入期間や残高の変動によっても金額は変わります。
定期預金の金利も引き上げられる可能性があります。
みずほ銀行は普通預金金利の改定と同時に、定期預金金利についても引き上げを予定していると発表しました。
ただし、適用金利や改定日は金融機関によって異なります。
より高い金利を受け取りたい場合は、現在利用している銀行だけでなく、ネット銀行や定期預金の金利も比較することが重要です。
住宅ローンの変動金利が上がる可能性がある
利上げによる影響で特に注意したいのが、住宅ローンの変動金利です。
変動金利型の住宅ローンは、銀行の短期プライムレートなどをもとに基準金利が設定されています。
三菱UFJ銀行とみずほ銀行は、2026年11月2日から短期プライムレートを2.375%から2.625%へ引き上げると発表しました。
三菱UFJ銀行では、この変更を受けて2026年12月1日から住宅ローンの変動金利の基準金利を見直します。
ただし、すべての利用者の毎月返済額が12月からすぐに増えるわけではありません。
実際に金利変更される時期や返済額への反映方法は、契約している住宅ローンによって異なります。
元利均等返済の住宅ローンには、金利が上昇しても返済額を5年間据え置く「5年ルール」が設けられている場合があります。
この場合、毎月の返済額が変わらなくても、返済額に占める利息の割合が増え、元金の減りが遅くなることがあります。
また、すべての金融機関や住宅ローンに5年ルールがあるわけではありません。
元金均等返済や一部のネット銀行の商品では、金利上昇が返済額へ早く反映される可能性があります。
すでに固定金利で借りている住宅ローンは、原則として固定期間中の適用金利は変わりません。
住宅ローンを利用している人は、次の項目を確認しておきましょう。
- 変動金利と固定金利のどちらで借りているか
- 金利が見直される時期
- 5年ルールや返済額の上限ルールが適用されるか
- 金利上昇後の利息と元金の割合
- 固定金利への変更に必要な手数料
返済額がすぐに増えない場合でも、利息負担が増えている可能性があるため、銀行から届く返済予定表を確認することが重要です。
円安が続けば食品やエネルギー価格は下がりにくい
利上げには、通貨の価値を高め、輸入物価の上昇を抑える効果が期待されます。
円高になれば、原油や天然ガス、小麦、大豆などを海外から購入する際に必要な円の金額が少なくなります。
しかし、今回の日銀利上げ後は円高ではなく円安が進み、9月23日時点でもドル円は157円台で推移しています。
このまま円安が続けば、輸入に依存している食品やエネルギーの価格は下がりにくいでしょう。
原油や天然ガスの輸入価格が高止まりすれば、ガソリン代や電気・ガス料金へ影響します。
食品についても、輸入小麦や大豆、飼料、食用油などの仕入れ価格が上昇すれば、パン、麺類、肉、加工食品などの価格へ波及する可能性があります。
さらに、商品の輸送費や包装資材の価格が上昇することで、国内で生産される食品にも値上げ圧力がかかります。
日銀は、原油高や最近の円安、AI関連需要による半導体価格の上昇などにより、2026年度後半以降の消費者物価上昇率が2%を明確に上回る可能性があると予想しています。
利上げによる物価抑制効果は、すぐに現れるわけではありません。
政策金利の引き上げによって円高が進み、企業の仕入れ価格が下がり、その後に小売価格へ反映されるまでには時間がかかります。
今回の利上げだけで、食品や電気、ガソリンなどの価格がすぐに下がるとは考えにくいでしょう。
企業の借入金利も上昇する
日銀の利上げは、企業が銀行から資金を借りる際の金利にも影響します。
三菱UFJ銀行とみずほ銀行は、短期プライムレートを2.375%から2.625%へ0.25%引き上げます。
短期プライムレートは、企業向け融資の基準として利用される金利です。
実際の貸出金利は企業の信用力や返済期間、担保の有無などによって異なりますが、短期プライムレートが上がれば、変動金利で融資を受けている企業の借入金利も上昇しやすくなります。
特に影響を受けやすいのが、運転資金や設備投資を借入金に依存している中小企業です。
借入金利が上がると、企業が支払う利息が増え、利益を圧迫します。
企業によっては、設備投資や新規出店、従業員の採用を見直す可能性もあります。
また、増加した利息や仕入れコストを吸収できない場合は、商品やサービスの価格へ転嫁することも考えられます。
その結果、企業の借入金利上昇が、物価や雇用を通じて家計へ間接的に影響する可能性があります。
一方、手元資金が豊富で借入金が少ない企業や、高い利益率を確保している企業は、金利上昇の影響を受けにくい傾向があります。
日銀の利上げは、預金者にとっては利息が増えるメリットがある一方、住宅ローンを利用している個人や融資を受けている企業には負担となります。
金利上昇の影響は立場によって異なるため、自分が保有する預金やローン、投資先企業の財務状況を個別に確認することが大切です。
出典:
三菱UFJ銀行「住宅ローン・変動金利の基準金利見直しについて」